
У семейной ипотеки больше нет одной ставки на всех. С 1 октября 2026 года процент и максимальная сумма кредита зависят от того, сколько в семье детей и в каком регионе покупается жильё. Рассказываем, кому льгота стала доступнее, а кому теперь придётся считать внимательнее.
Сколько теперь стоит кредит
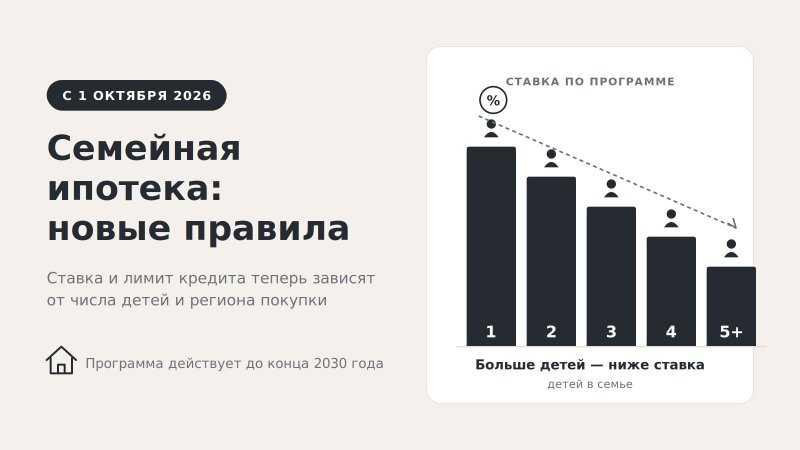
Правило входа не поменялось: в семье должен быть ребёнок, которому на день подписания договора ещё не исполнилось семи лет. А вот дальше начинается новая арифметика. В Москве, Подмосковье, Петербурге и Ленинградской области семья с одним ребёнком берёт кредит под 12% годовых на сумму до 12 млн рублей, с двумя — под 10% до 15 млн, с тремя — под 8% до 18 млн. Четыре ребёнка снижают ставку до 6%, пять и больше — до 4% при том же потолке в 18 млн.
Во всех остальных регионах каждая ступень на четыре пункта ниже: один ребёнок — 10% и до 6 млн, два — 8% и до 8 млн, три — 6% и до 10 млн, четыре — 4%, пять и более — 2% при тех же 10 млн. Государство субсидирует ставку не дольше 15 лет, после чего кредит переходит на рыночные условия. Отдельная строка — собственный дом: на строительство по ИЖС ставка осталась единой, 6% для всех, независимо от детей и региона.
Кому стало лучше, а кому дороже
Смысл реформы читается по цифрам: льгота сместилась в сторону многодетных. Семьи с тремя и более детьми получили ставки ниже прежних либо заметно выросшие лимиты, а вот семьям с одним-двумя детьми в больших городах кредит обойдётся дороже, чем по старым единым 6%. «Главный практический совет — считать не абстрактную ставку, а свой сценарий: возраст младшего ребёнка, регион и нужную сумму, — поясняет агентство Энвин. — Семье с двумя детьми в Москве теперь стоит сравнивать льготный кредит с рассрочкой от застройщика: при 10% разница между ними уже не очевидна. А семье с тремя детьми, наоборот, важно не упустить окно — 8% и лимит 18 млн действуют, пока младшему не исполнилось семь».
Цена вопроса на примере
Возьмём типовой региональный сценарий: кредит 6 млн рублей на 30 лет. По прежней единой ставке 6% ежемесячный платёж составлял около 36 тыс. рублей. Семья с одним ребёнком по новой сетке возьмёт те же деньги под 10% — это уже примерно 52,7 тыс. в месяц, на 16,7 тыс. больше. А семья с двумя детьми под 8% заплатит около 44 тыс. Разница между ступенями — тысячи рублей ежемесячно на десятилетия вперёд, поэтому даже планирование рождения ребёнка теперь имеет ипотечное измерение.
Пять вопросов перед заявкой
Сколько лет младшему ребёнку — именно его возраст открывает и закрывает доступ к программе. В каком регионе будет покупка — от этого зависит и ставка, и потолок кредита. Хватает ли лимита на выбранную квартиру — если нет, банк предложит комбинированную схему: льготная часть плюс рыночная. Какой первоначальный взнос получится собрать — чем он больше, тем меньше тело кредита и переплата. И наконец: если договор подписан до 1 октября, старые условия сохраняются — переоформлять его под новую сетку не нужно.
Программа действует до конца 2030 года, так что паники в решениях быть не должно — а вот внимательный расчёт под собственную семейную ситуацию стал обязательным: одинаковых условий больше не существует.